2026年上半年的半年报交出了一份让市场意外的化验单:新能源装机规模最大的四家央企上市平台,归母净利润同比下滑29%至68%——发的电更多,赚的钱却更少。
这不是某一家的经营问题,而是整个新能源发电行业从“保量保价”切换到“量价皆市场化”之后,第一份系统性的压力测试报告。
新能源不是不能接棒,只是时间比想象中要长。当前3至5年内,储能成本未出现量级式下降、消纳瓶颈未系统性补齐之前,火电仍将保住利润稳定器的核心地位,新能源仅少数完成高比例优质布局的主体存在局部突破可能。
装机在涨,利润在跌,化验单上最显眼的那组指标
先看具体数字。华电新能上半年发电量同比涨了22.48%,归母净利润却跌了38.47%;华润新能源多卖了3.75%的电,营业收入反而少了2.94%。三峡能源的归母净利润同比暴跌68.05%,降至12.19亿元。龙源电力下降29.1%,大唐新能源预计下降59.2%。
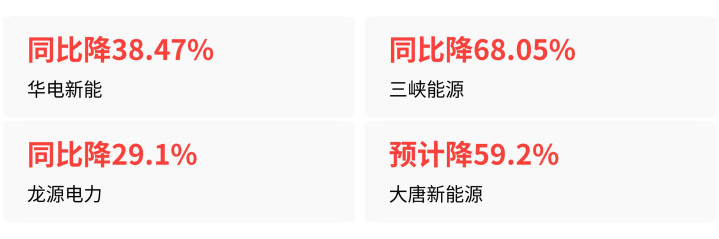
这组数字背后是一个被打破的商业逻辑:过去新增项目并网,装机涨、发电量涨、收入涨,利润自然跟涨。现在这条传导链断了。
根本原因在于两个叠加:一是年初以来风光资源偏弱,全国风电平均利用小时同比降了170小时,太阳能降了33小时;二是更多新能源电量进入市场化交易,售电价格持续下降,华能国际上半年境内平均上网结算电价同比下降了4.58%。
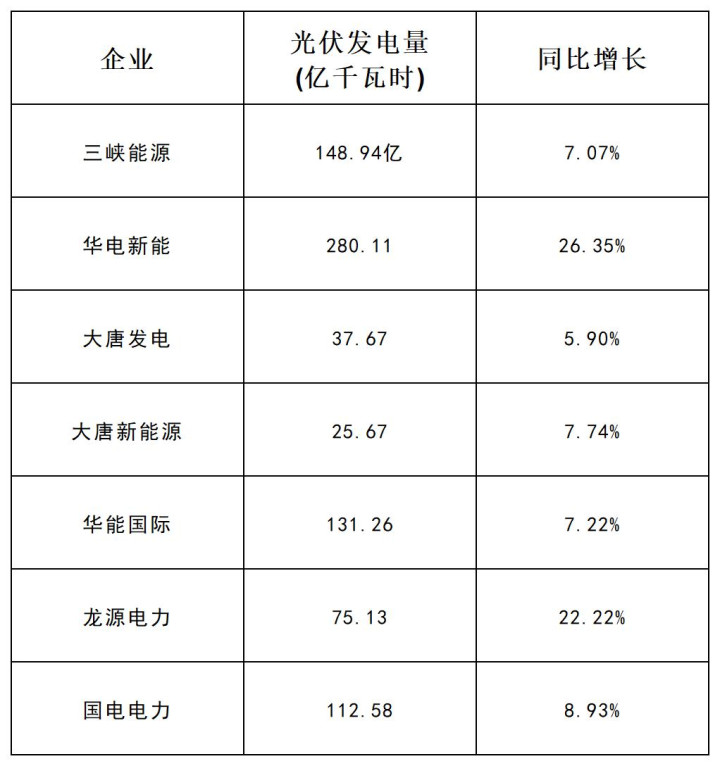
多家上市能源企业光伏发电量数据统计
但更深层的病因还不是这两个。市场化交易电价折价、利用小时数下行、配储成本刚性上涨,三重压力正在把新能源的盈利稳定性拉到远低于火电的水平。
招商证券研报披露的数据显示,2026年一季度华能国际风电度电利润总额为0.168元/千瓦时,同比下降0.038元;光伏度电利润总额仅0.043元/千瓦时,同比下降0.073元。同期华能国际火电度电利润总额为0.056元/千瓦时,同比反而提升了0.008元。
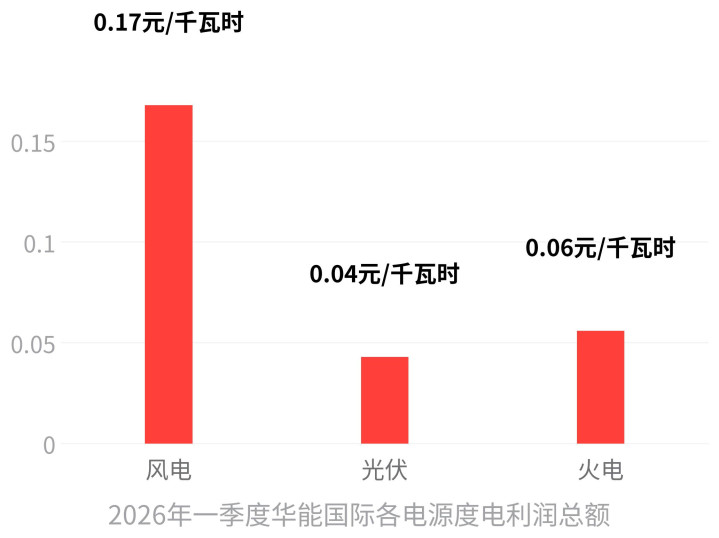
光伏的盈利能力已经被火电追平甚至反超,而这个格局在光伏出力高峰恰好是电价低谷的错配下,短期内难以逆转。
病因不止一个,但ROE考核是扳机
行业里常把问题归结为“风光靠天吃饭”和“市场化电价太低”,但这两个都是外因。真正让发电央企管理层踩下刹车的,是国资委对央企的ROE考核。
2026年上半年,20余家以新能源资产为主的上市央国企,近八成净利润同比下滑,粤电力A直接由盈转亏,亏损5.46亿元,降幅1780%。当新能源板块持续拉低整体资产回报率,管理层能做的只有一件事——下调新能源投资预算。
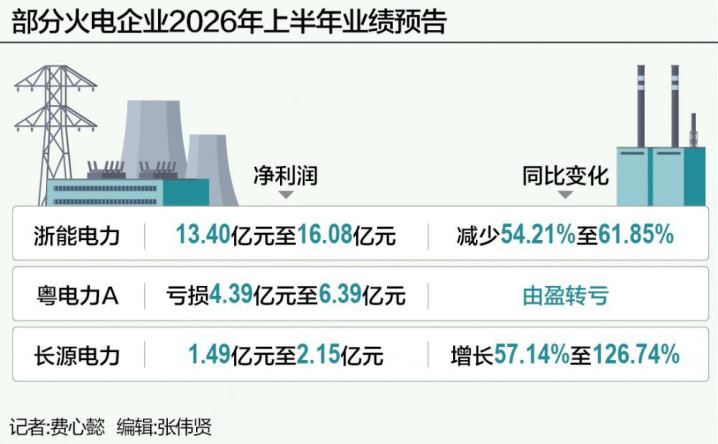
部分火电企业2026年上半年业绩预告一览
全行业2026年达成的共识很清楚:不再拼装机规模,转为优先筛选高消纳保障、高电价收益的优质项目,严控低回报项目投资。
这个转向的决绝程度,可以从资本开支的收缩上直接读出。财通证券2026年9月的行业综述指出,新能源运营端盈利持续承压,带动资本开支与新增装机明显收缩,叠加煤价中枢对火电报价形成成本支撑,未来两至三年电力供需有望边际趋紧。
风光项目从资本开支重启到装机投产存在较长周期,新增供给要到2029年前后才能明显恢复,电价上行周期的收益,首先轮不到新能源,而是由具备稳定出力的火电、水电板块获得。
火电这边,2026年容量电价机制已将固定成本回收比例从30%提升至不低于50%。这意味着火电即使利用小时数继续往下走,其调峰价值和保供底座地位已经通过制度设计得到了定价补偿——这是新能源完全没有的待遇。
储能是“接棒”的关键变量,但它自己也在算账
新能源能不能接棒,储能是绕不开的变量。当前全国已建成投运新型储能装机1.53亿千瓦,平均储能时长2.58小时。“十五五”期间仍需新增约1.6亿千瓦储能才能匹配调节需求。缺口还在,但储能产业链自己也在经历一轮成本修复。
2025年碳酸锂价格一度跌破6万元/吨,2026年6月最高反弹至21万元/吨,不到一年涨幅超200%,直接带动储能电芯价格涨幅超过20%。加上AI算力爆发挤占IGBT、存储芯片等元器件产能,相关元器件价格上涨50%至800%,储能系统成本短期难以出现量级式下降。
这意味着发电央企配储的刚性成本一时半会降不下来,而新能源市场化交易的电价还在折价,配储后项目全周期收益率面临的压力,只会比现在更大。
预后判断:阶段性调整,但分化已经开始了
回到最初的问题——这是阶段性调整还是结构性衰退?答案是阶段性调整,但调整的深度和持续时间,取决于三个条件能不能兑现。
储能成本能否大幅下降是第一道坎。当前多家机构预测未来3年储能成本下降幅度从20%至60%不等,差异极大,但至少2026年的现实是成本在涨,不是在降。消纳瓶颈能否系统性补齐是第二道坎。
2026年上半年全国风电利用率已降至90.9%,光伏降至91.4%,连续三年同比回落,消纳压力在加大而非缓解。北方供暖季热电绑定的矛盾,短期内没有看到全面解决方案。
第三道坎是央企ROE考核的约束会持续多久。国资委2026年7月明确要求央企恪守“先立后破、不立不破”原则推进能源转型。这意味着在新能源自身盈利能力未稳定之前,火电的利润贡献不会被主动压缩,接棒的时间表自然延后。
但分化也在发生。华润电力2025年上半年可再生能源板块利润占比已达总核心利润的约70%,首次超过火电成为第一利润来源。2026年尽管行业整体承压,其仍维持了新能源利润贡献高于火电的结构。
它与四大发电央企的不可比之处在于,其新能源项目布局区位优势更突出、消纳保障条件更优,且火电规模远小于华能、大唐等,新老资产结构更轻盈——这是局部突破可能发生的路径,但并非行业全貌。
国家能源局副局长宋宏坤9月4日在太原能源低碳发展论坛上说得直接:“转型需要的是完整的电力市场、完善电网基础设施等一系列系统变革。”这句话点出了本质——新能源要从“装机主体”变成“利润主体”,不是一个装机数字的问题,而是一整套系统配套跟不跟得上的问题。
眼下这套系统还在施工阶段,利润的接力棒,急不得。
领航优配提示:文章来自网络,不代表本站观点。
- 上一篇:没有了
- 下一篇:优配中国 四大发电央企三家净利下滑, 新能源接棒为何难?
相关文章
沪深京行情 实时轮播
热点资讯